Automatizar o quedar atrás: crisis laboral y la encrucijada manufacturera estadounidense
Por Redacción Automatización LatAm · 28 de septiembre de 2026 · Fuente original: Design World Online
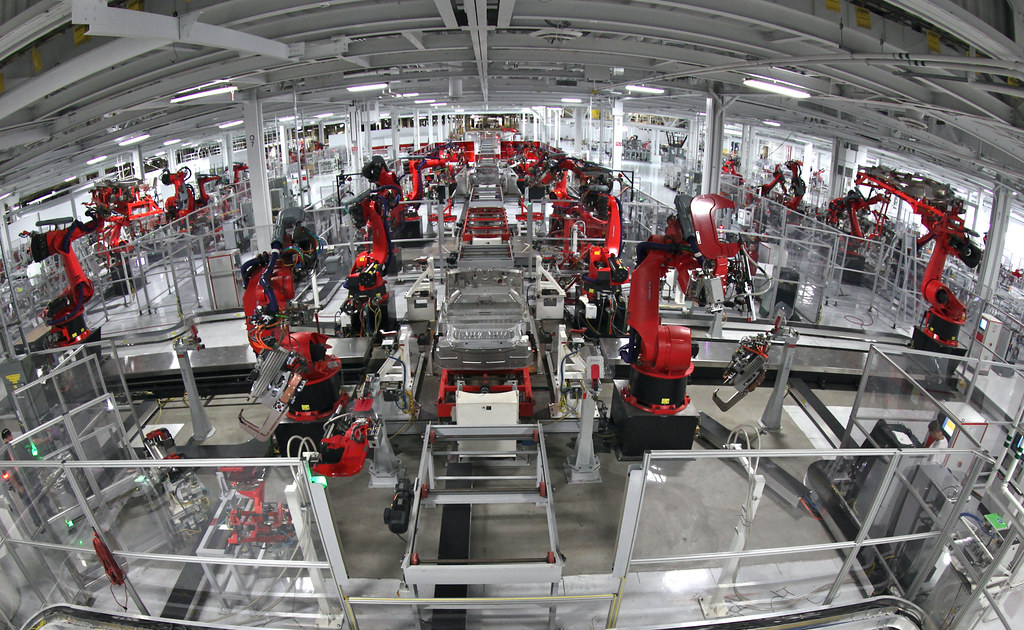
Foto: jurvetson · Openverse · CC BY 2.0
El CEO de Igus analiza los factores que reconfiguran la manufactura norteamericana, con énfasis en la escasez de mano de obra como motor principal de automatización y los déficits estructurales que frena la adopción de tecnología en plantas.
Contexto: la presión competitiva en manufactura norteamericana
La industria manufacturera estadounidense enfrenta un dilema que ya no es teórico sino inmediato. La escasez de talento técnico, combinada con costos salariales en ascenso y una brecha creciente en habilidades operacionales, ha convertido la automatización de procesos en una necesidad estratégica, no una opción. Los fabricantes que logran implementar sistemas de control avanzados, robótica colaborativa y monitoreo en tiempo real reportan mejoras sustanciales en productividad, mientras que quienes rezagan su adopción tecnológica pierden competitividad en un mercado cada vez más integrado globalmente. Este escenario, amplificado por la volatilidad de cadenas de suministro post-pandemia, define el panorama actual.
El diagnóstico de Igus: automatización como respuesta estructural
Igus, empresa alemana especializada en polímeros de bajo desgaste y soluciones de movimiento para automatización, ha observado de cerca esta transición en fabricantes estadounidenses. A través de Felix Brockmeyer, su CEO, la compañía articula una posición clara: la automatización no es un lujo de corporaciones grandes, sino una supervivencia para plantas medianas y pequeñas que deben mantener márgenes operacionales frente a competidores de bajo costo. La crisis laboral —falta de técnicos calificados, rotación acelerada, envejecimiento de la fuerza de trabajo en roles críticos— actúa como catalizador principal. Igus ha capitalizado esto ofreciendo soluciones modulares y de bajo costo inicial (cadenas de polímero, cojinetes sin lubricación, sistemas cinemáticos preconfigurados) que reducen la inversión de capital y el tiempo de implementación comparado con automatización tradicional de acero.
Qué analiza Brockmeyer sobre los déficits estructurales
El liderazgo de Igus señala que el problema no es solo adoptar robots o PLCs, sino colmar brechas más profundas: formación técnica discontinua en universidades y escuelas de oficios, resistencia cultural de algunas plantas hacia cambio organizacional, fragmentación en estándares de integración (OPC UA aún no universalizado), y disparidad en acceso a financiamiento para modernización. Estados Unidos carece de una estrategia federal coordinada de capacitación en automatización y ciberseguridad operacional, lo que contrasta con iniciativas estructuradas en Alemania o Japón. Esto genera un desperdicio: plantas invierten en equipos pero no disponen de personal suficientemente capacitado para operarlos y mantenerlos óptimamente. Brockmeyer enfatiza que el equipamiento es apenas la mitad del desafío; el cambio organizacional y la gestión del talento son igualmente críticos.
Lectura para la industria latinoamericana
Para ingeniero y técnicos en México, Brasil, Colombia, Perú y otros países de la región, este diagnóstico tiene implicaciones inmediatas y no necesariamente positivas. En primer lugar, la presión de automatización estadounidense acelera la relocación selectiva de industrias hacia proveedores internacionales de componentes y subcontratistas, lo que beneficia plantas latinoamericanas integradas en cadenas automotrices, electrónicas y de bienes de consumo. Sin embargo, esto solo es ventajoso si la planta local puede mantener competitividad de costo sin sacrificar calidad, lo que requiere automatización propia. Segundo, el mercado de Igus y competidores similares (Siemens Automation, Schneider Electric, ABB) en Latinoamérica está experimentando demanda creciente de soluciones mid-range: no necesariamente la solución industrial más sofisticada, sino equipos confiables, con repuestos accesibles y soporte técnico regional. La brecha de talento latinoamericana es aún más severa: muchas plantas carecen de ingenieros de automatización certificados; la mayoría de técnicos en PLC y HMI tienen formación empírica no sistemática. Distribuidores regionales de Igus, Schneider y similares reportan dificultades para colocar soluciones porque faltan integradores técnicos locales cualificados.
Otro factor clave: en plantas mineras (Chile, Perú), refinería (México, Colombia) y manufactura agroindustrial, la mano de obra técnica es aún más escasa y móvil —fuga hacia sectores de servicios o hacia Estados Unidos es constante. Esto amplifica el argumento de Brockmeyer: la automatización es casi obligatoria, no por deseo de eficiencia sino por supervivencia operacional. Un ingeniero de planta en México debería estar evaluando cuáles procesos de su fábrica son vulnerables a paros por ausencia de talento especializado, y priorizar automatización en esos puntos. Asimismo, la regulación y normativa de seguridad en máquinas (NOM en México, Resoluciones técnicas en Argentina) están convergiendo hacia IEC 62061 y directivas de CE, lo que favorece soluciones que ya cumplen estándares internacionales como las de Igus o Siemens, pero requiere inversión inicial y reingeniería local.
Qué deben vigilar a futuro
La consolidación de proveedores globales de automatización seguirá favoriziendo a grandes integradores, pero las oportunidades para medianos fabricantes latinoamericanos están en nicho de adopción rápida y económica: cobots de costo moderado, visión industrial basada en software (no solo hardware propietario), y plataformas MES ligeras en lugar de DCS complejos. El crecimiento de academias de oficios privadas (institutos técnicos de 6 meses a 2 años) en México y Brasil, impulsadas por demanda de distribuidores e integradores, sugiere que la región está comenzando a cerrar la brecha de talento, aunque lentamente. Ingeniero de planta debe monitorear cuándo su proveedor de equipos (Schneider, Siemens, Igus, ABB) establece centros de capacitación certificada en su ciudad o región, como señal de que el mercado local está madurando. Finalmente, la narrativa de Brockmeyer refuerza un mensaje crítico: no es posible mantener plantas manuales o semiautomatizadas competitivas contra fabricantes que logran integración end-to-end (diseño-producción-logística) con IA, sensores y control adaptativo. La brecha se acelera, no se cierra.
Este resumen es un análisis original. Para leer la noticia completa visita la fuente original: Design World Online →
Sigue leyendo
Estrategias de financiamiento para automatización en tiempos de incertidumbre
Expertos analizan cómo construir un caso de negocio sólido para justificar inversiones en automatización. Descubre métodos prácticos para financiar modernización industrial cuando hay volatilidad económica.
Fuente: Plant Engineering
IA más potente y accesible: nuevas capacidades para la industria
OpenAI presenta avances en modelos de IA que reducen costos y amplían capacidades, permitiendo que empresas e industrias realicen tareas más complejas de forma económicamente viable.
Fuente: OpenAI Blog
Trabajo remoto en plantas: convergencia de escasez laboral e IIoT
La escasez de personal técnico en manufactura impulsa nuevas formas de trabajo remoto combinadas con madurez de IA e infraestructura IIoT. Un análisis sobre cómo tres tendencias independientes convergen para redefinir la operación de plantas.
Fuente: IIoT World
Propel Software integra 12 plataformas ERP en hub único
Propel lanzó un concentrador que sincroniza cambios de ingeniería y producción automáticamente, eliminando tareas manuales entre sistemas ERP dispares y reduciendo reprocesos.
Fuente: Manufacturing Tomorrow
¿Amenaza real o mito? El debate sobre IA en empleos industriales
Más allá del pánico sobre automatización, expertos cuestionan si la inteligencia artificial realmente desplazará masivamente el empleo en plantas manufactureras, apuntando a conversaciones más matizadas sobre transformación laboral.
Fuente: Plant Engineering
Robótica sin programación: Productive Robotics presenta automatización integral en IMTS
Productive Robotics exhibe en IMTS soluciones de automatización end-to-end que eliminan la necesidad de programación tradicional, permitiendo a fabricantes implementar sistemas robóticos sin conocimientos técnicos previos.
Fuente: Manufacturing Tomorrow