Robots humanoides en tareas domésticas y expansión de chips IA
Por Redacción Automatización LatAm · 6 de noviembre de 2026 · Fuente original: MIT Technology Review
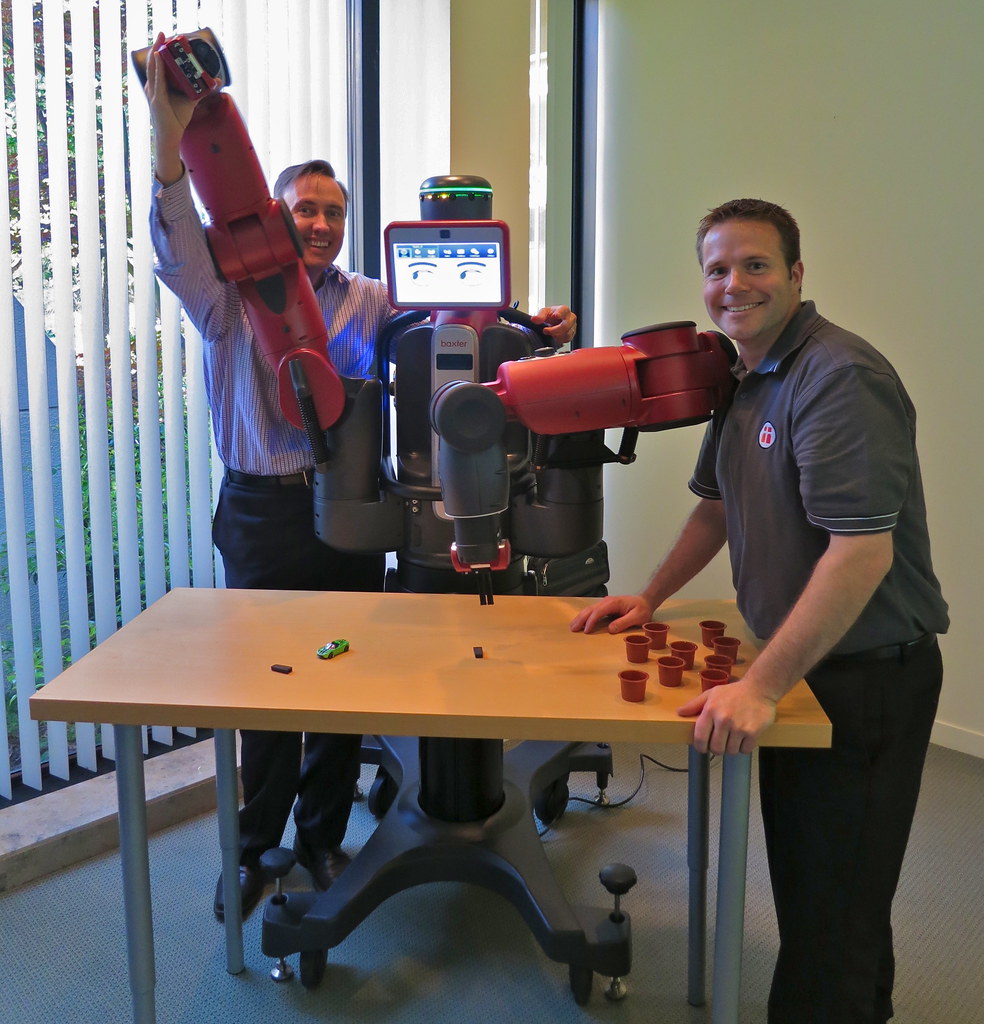
Foto: jurvetson · Openverse · CC BY 2.0
Un servicio de limpieza con robots humanoides demuestra capacidades prácticas en entornos residenciales, mientras Samsung expande su producción de semiconductores para la demanda de IA. Ambas tendencias aceleran la automatización fuera de fábricas tradicionales.
El robot humanoides en operación comercial
La convergencia de visión por computadora, aprendizaje por refuerzo y actuadores avanzados ha permitido que máquinas con forma humanoide realicen tareas de limpieza doméstica sin intervención humana constante. El servicio demostrado —cuya propuesta operativa requiere navegación autónoma, clasificación de objetos, manejo de texturas variadas y adaptación a espacios no estructurados— representa un hito porque resuelve problemas reales de coordinación sensomotora que años atrás parecían intratables. No se trata solo de un prototipo en condiciones controladas, sino de un sistema desplegado comercialmente, lo que implica fiabilidad certificable, mantenimiento preventivo y rentabilidad operativa en un contexto competitivo.
Detalles técnicos de la operación
Un robot humanoides que limpia requiere resolver simultáneamente: (1) mapeo y localización simultánea (SLAM) en ambientes domésticos dinámicos; (2) reconocimiento de objetos y superficies en tiempo real usando redes convolucionales o transformers de visión; (3) planificación de trayectorias que evite colisiones con muebles, mascotas y personas; (4) control de brazos con múltiples grados de libertad para agarrar y manipular escobas, trapeadores o aspiradores; (5) decisión de qué limpiar primero (priorización contextual). Todo esto funciona con latencia baja y consumo energético contenido. Los actuadores típicos en estos sistemas (servomotores BLDC, transmisiones reducidas) requieren circuitería de control sofisticada: drivers de potencia sincronizados, feedback de encoders, y en algunos casos, actuadores de serie elástica que permiten interacción segura. El software corre en computadoras embebidas con GPU (usualmente NVIDIA Jetson o chips ARM equivalentes), lo que explica por qué Samsung’s expansión de semiconductores importa para el ecosistema.
Samsung y la carrera de semiconductores
Samsung está ampliando su capacidad de fabricación de chips destinados a IA en respuesta a la escasez global. Esto incluye GPUs para entrenamiento (competidor a NVIDIA H100/H200), procesadores para inferencia en borde, y chips de memoria de alto ancho de banda (HBM). En Latinoamérica, esto se traduce en: (a) posible reducción de cuellos de botella en adquisición de hardware de control industrial; (b) presión sobre márgenes de distribuidores locales si la competencia de precio se intensifica; (c) dependencia geopolítica indirecta, dado que Samsung fabrica en Corea del Sur pero exporta globalmente. La noticia sugiere que la oferta de semiconductores comenzaría a desacompasarse menos de la demanda, un cambio respecto a los años 2022-2024 cuando escasez = precios inflados.
Lectura para la industria latinoamericana
En Colombia, Perú, Chile y México, la adopción de robots de servicio (no solo industriales) depende críticamente de dos factores: precio del hardware y disponibilidad de talento técnico para programación y mantenimiento. La expansión de Samsung reduce el primer obstáculo. Sin embargo, hay brechas concretas: (1) infraestructura eléctrica inconsistente en ciertos sectores mineros y agrícolas dificulta despliegues remotos; (2) normativa de seguridad laboral local (en Chile: Decreto Supremo 40, en Colombia: Resolución 1072) requiere que cualquier cobot o robot de servicio cumpla con análisis de riesgo y validación de seguridad antes de operar, lo que añade costos de certificación; (3) la mayoría de distribuidores de automatización en la región (Schneider Electric, Siemens, ABB) ya tienen brazos colaborativos, pero el mercado de robots móviles humanoides sigue siendo nicho manejado por importadores de China o directamente por fabricantes (Boston Dynamics, Figure AI). Un ingeniero de planta en una empresa de servicios de limpieza industrial o en un sitio minero debería evaluar ahora: ¿es viable pilotar un robot humanoides en lugar de una solución de brazos fijos? La respuesta es gradualmente sí, pero requiere: inversión inicial alta, contrato de garantía extendida, y capacitación del personal en troubleshooting remoto (muchos fabricantes ofertan soporte vía cloud). Sectores como minería subterránea, plantas alimenticias (limpieza en áreas controladas) y hospitales privados en LatAm tienen potencial de adopción temprana.
Implicaciones a corto y mediano plazo
La confluencia de robots humanoides operacionales y mayor disponibilidad de chips promete una aceleración en 2025-2027. Esperar: (1) reducción de costos unitarios del 15-20% anual en plataformas de robots móviles; (2) entrada de fabricantes chinos (Unitree, Boston Dynamics competidor local) con ofertas más agresivas en precio; (3) mayor estandardización en interfaces de control (ROS 2, middleware industrial ya maduro en LatAm); (4) demanda creciente de técnicos certificados en robótica y mantenimiento predictivo. Monitorear también regulación emergente: la UE ya discute normas para robots autónomos; LatAm seguirá con rezago típico de 2-3 años. Distribuidores como Beckhoff (con control de movimiento avanzado) y Bosch Rexroth (hidráulica de precisión) ya ofrecen stacks de software compatibles con robots móviles, lo que reduce riesgo de integración. Un riesgo subestimado: ciberataques a robots autónomos conectados a IoT industrial. Sin segmentación de red y autenticación de dispositivo (según norma IEC 62443-4-1), un robot comprometido puede deambular sin control, causando daño físico. Esto es crítico en plantas en LatAm donde la infraestructura OT frecuentemente no tiene segregación de DMZ.
Vigilancia futura
Seguir anuncios de (a) costos totales de propiedad (TCO) publicados por operadores de servicios de limpieza robótica; (b) evolución de estándares de seguridad para robots colaborativos en espacios compartidos (ISO/TS 15066, su adopción regional); (c) disponibilidad real de semiconductores en distribuidores LatAm (lead times de chips NVIDIA Jetson, alternativas ARM); (d) casos de retrofit en plantas existentes donde brazos robóticos fijos se reemplazan por plataformas móviles con manipuladores. Estos indicadores dirán si estamos ante cambio estructural duradero o hype transitorio.
Este resumen es un análisis original. Para leer la noticia completa visita la fuente original: MIT Technology Review →
Sigue leyendo
Obstáculos reales en IA humanoides: entre la promesa y la práctica
Los robots humanoides generan expectativas desproporcionadas impulsadas por avances en IA, pero enfrentan limitaciones técnicas y económicas que frenan su adopción industrial. El análisis técnico revela por qué la transferencia de capacidades de IA general a cuerpos físicos sigue siendo un desafío n
Fuente: MIT Technology Review
Hyundai y Boston Dynamics entrenan robots Atlas con IA para manufactura
Hyundai abre un centro de aplicaciones metaplanta para escalar el despliegue de robots humanoides Atlas en producción. La alianza apunta a industrializar robots autónomos mediante entrenamiento con inteligencia artificial.
Fuente: Design World Online
Robots humanoides redefinirán la economía física, según análisis de Barclays
Barclays Research proyecta que los robots humanoides impulsarán una nueva ola de automatización al trasladar la inteligencia artificial desde tareas digitales hacia procesos productivos reales, con implicaciones profundas para la manufactura global.
Fuente: Manufacturing Tomorrow
Diseño de chips con IA: la apuesta de Ricursive para resolver la crisis de cómputo
Una startup desarrolla sistemas de inteligencia artificial capaces de diseñar circuitos integrados de forma autónoma, aprendiendo de cada iteración para mejorar diseños posteriores y acelerar drásticamente los ciclos de desarrollo.
Fuente: TechCrunch AI
Codificadores para ultra alto vacío en semiconductores
La manufactura de semiconductores avanzados exige ambientes libres de contaminación. Los codificadores compatibles con UHV son críticos para mantener la pureza en cámaras de procesamiento donde la tolerancia a defectos es cada vez menor.
Fuente: Design World Online
Fondo de cobertura apuesta $400M en fabricante de chips IA
Un fondo de inversión especializado en inteligencia artificial realiza una inversión significativa en una startup de semiconductores, demostrando confianza en la cadena de suministro de chips para modelos de lenguaje.
Fuente: TechCrunch AI